Domain tcce.de kaufen?
Wir ziehen mit dem Projekt
tcce.de um.
Sind Sie am Kauf der Domain
tcce.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tcce.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **


Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
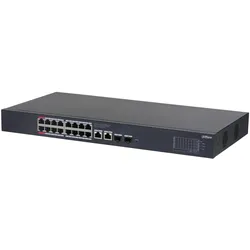
Dahua Technologie CS (18 Ports), Netzwerk Switch, SchwarzDer hochintuitive Smart Managed Switch kann lokale Netzwerke verwalten. Mit der DoLynk Care-Plattform ist auch eine Cloud-Verwaltung möglich. Der Switch führt Betrieb und Wartung durch Topologievisualisierung auf der Benutzeroberfläche, Übertragung und Backend-Speichergeräte, die im Sicherheits- und IT-System integriert sind. Dank seines vollmetallischen Designs bietet der Switch eine hervorragende Wärmeableitung und kann bei Temperaturen von -10 °C bis 55 °C betrieben werden. Er bietet EMV-Schutz und verfügt über Schutz gegen Überspannung, Überstrom, statische Elektrizität, Blitzeinschläge, Impulse und andere Arten von Störungen. Für die PoE-Serie des Smart Managed Switch wird die Stromversorgung bis zu 250 Meter entfernt bereitgestellt. Der orange Port liefert bis zu 60 W und der rote Port bis zu 90 W. Darüber hinaus sind Link-Aggregation und STP bei ausgewählten Modellen verfügbar, um die Stabilität des Netzwerks zu gewährleisten. Der Switch kann in kleinen und mittelständischen Unternehmen wie Supermärkten, Büros, Restaurants, Cafés und Hotels eingesetzt werden.216,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Produktmanagement – Innovation – Digitalisierung, Fachbücher von Gerd SchwandnerProduktmanagement ist ein Managementkonzept, das markt- und innovationsorientiert entlang des Produktlebenszyklus den wirtschaftlichen Erfolg eines Produkts oder einer Dienstleistung sicherstellen soll. In diesem Buch wird zunächst das Produktmanagement-Konzept erläutert und aufgezeigt, wie eine Implementierung in der Praxis erfolgen kann. Basierend auf der Geschäfts- und Innovationsstrategie wird ein sechsstufiger Produktinnovationsprozess skizziert. Dieser ergänzt die klassische Entwicklung um agile Methoden sowie Elemente aus dem Marketing, dem Innovationsmanagement und dem Design. Im Mittelpunkt dabei steht die Konzeptentwicklung mit Anforderungsermittlung, Positionierung und Produktstrategie. Unter 'digitales Produktmanagement' wird schliesslich aufgezeigt, wie Produkte und Dienstleistungen weiter 'digitalisiert' werden können. Daneben wird ausgeführt, wie der Produktinnovationsprozess durch den Einsatz digitaler Technologien und Methoden, inklusive Anwendungen der künstlichen Intelligenz, schneller, flexibler und innovativer gestaltet werden kann. Prof. Dr. Gerd A. Schwandner Jahrgang 1972; Studium und Promotion in Karlsruhe, Aachen und den USA; Praxiserfahrung als Berater, Manager, Gründer und geschäftsführender Gesellschafter; seit 2009 Professur für Produktmanagement an der Technischen Hochschule Ingolstadt.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung, KI & Innovation in Kanzleien, Fachbücher von Claudia SchieblonDas Fachbuch 'Digitalisierung, KI & Innovation in Kanzleien' bietet einen praxisnahen Einblick in die digitale Transformation von Wirtschaftskanzleien. Es beleuchtet, wie digitale Plattformen, Legal Tech-Tools und der Einsatz von künstlicher Intelligenz die Arbeitsprozesse in Kanzleien optimieren und die Zusammenarbeit mit Mandanten erleichtern. Die Autoren, erfahrene Praktiker aus unterschiedlichen Kanzleien, zeigen auf, wie traditionelle Arbeitsabläufe hinterfragt und neu gestaltet werden können, um den Herausforderungen der Digitalisierung gerecht zu werden. Das Buch vermittelt fundierte Kenntnisse über den Einsatz moderner Technologien und betont die Bedeutung interdisziplinärer Teams und innovativer Denkansätze. Es richtet sich an Fachleute, die in der Kanzleiarbeit tätig sind und sich mit den aktuellen Entwicklungen in den Bereichen Digitalisierung, KI und Innovation auseinandersetzen möchten. Die praxisorientierten Beispiele und Fallstudien bieten wertvolle Impulse für die Weiterentwicklung der Kanzleikultur und unterstützen den kontinuierlichen Wandel in der Arbeitswelt. Die Inhalte sind klar strukturiert und ermöglichen einen schnellen Überblick über die wesentlichen Aspekte der digitalen Transformation in Kanzleien.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
Ähnliche Suchbegriffe für Hypotheken
-
Dahua Technologie CS (18 Ports), Netzwerk Switch, SchwarzDer hochintuitive Smart Managed Switch kann lokale Netzwerke verwalten. Mit der DoLynk Care-Plattform ist auch eine Cloud-Verwaltung möglich. Der Switch führt Betrieb und Wartung durch Topologievisualisierung auf der Benutzeroberfläche, Übertragung und Backend-Speichergeräte, die im Sicherheits- und IT-System integriert sind. Dank seines vollmetallischen Designs bietet der Switch eine hervorragende Wärmeableitung und kann bei Temperaturen von -10 °C bis 55 °C betrieben werden. Er bietet EMV-Schutz und verfügt über Schutz gegen Überspannung, Überstrom, statische Elektrizität, Blitzeinschläge, Impulse und andere Arten von Störungen. Für die PoE-Serie des Smart Managed Switch wird die Stromversorgung bis zu 250 Meter entfernt bereitgestellt. Der orange Port liefert bis zu 60 W und der rote Port bis zu 90 W. Darüber hinaus sind Link-Aggregation und STP bei ausgewählten Modellen verfügbar, um die Stabilität des Netzwerks zu gewährleisten. Der Switch kann in kleinen und mittelständischen Unternehmen wie Supermärkten, Büros, Restaurants, Cafés und Hotels eingesetzt werden.216,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
-
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **
-
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.